Passer au contenu principal

Réflexions

Accédez à des recherches d’experts, des analyses opportunes et des webdiffusions exclusives pour vous aider à prendre des décisions confiantes et fondées sur les données.
f_image_20241017_195524.PNG
Rapport
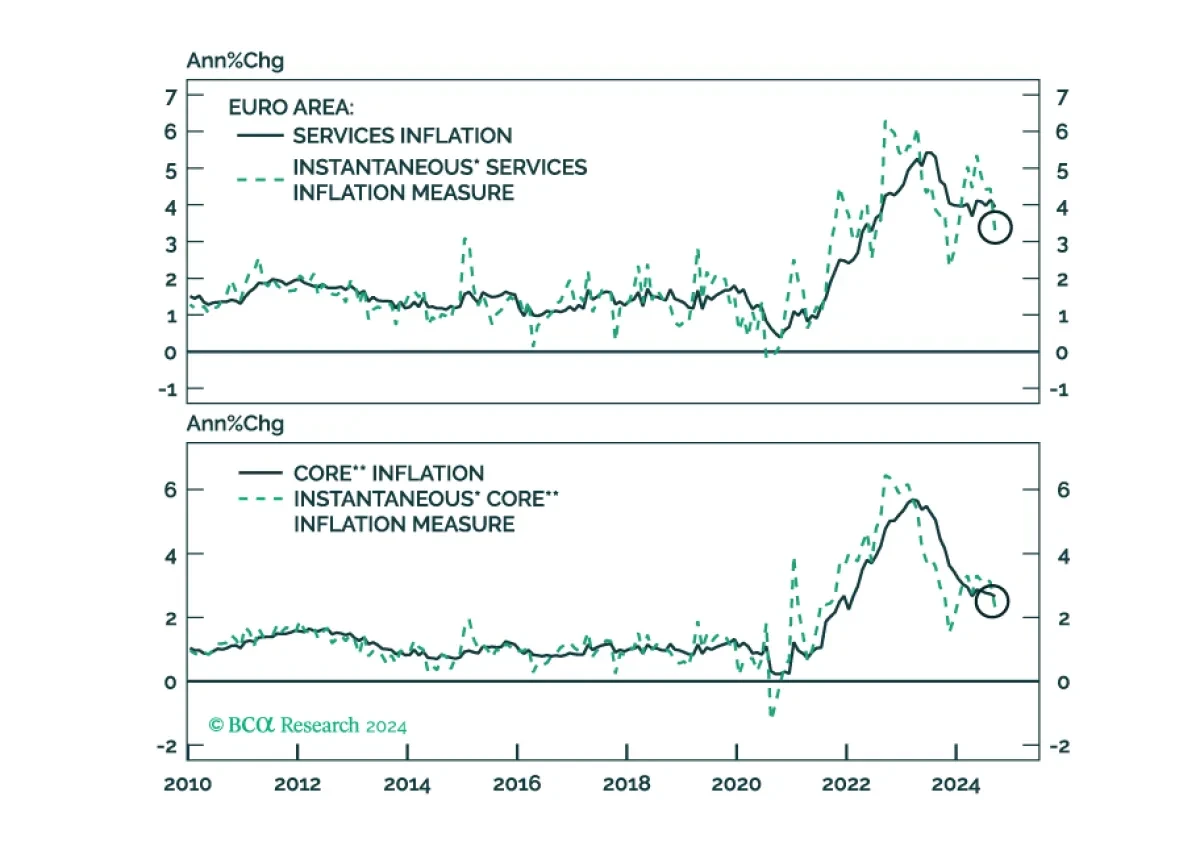
Hier, la BCE a solidifié sa récente tendance accommodante en réponse à une croissance plus faible et à la diminution des pressions inflationnistes. Elle s’apprête maintenant à baisser les taux de 25 points de base à chaque réunion. Jusqu’où le taux des dépôts de la BCE finira-t-il par descendre et qu’est-ce que cela implique pour les rendements et l’euro?...
18 Oct 2024
f_image_20241017_160922.PNG
Rapport
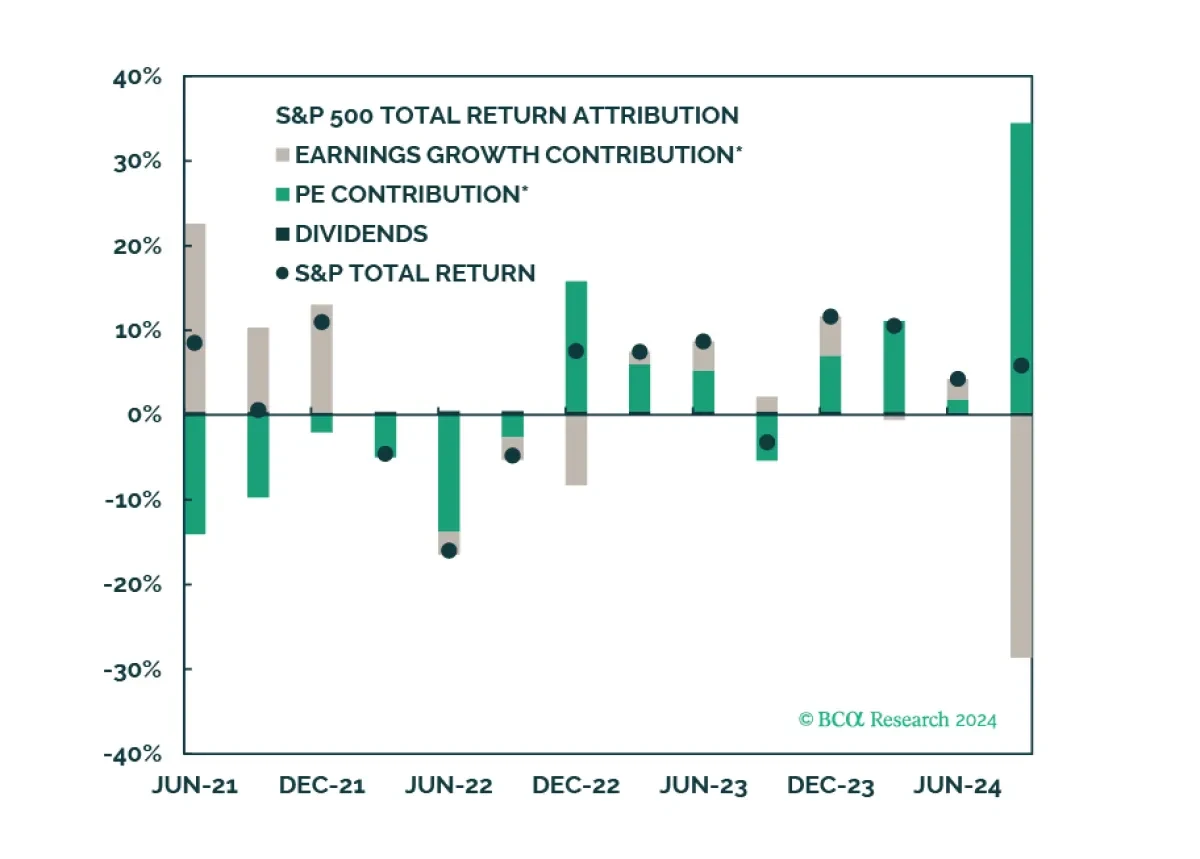
La croissance des bénéfices devrait être suffisamment forte pour apaiser les craintes des investisseurs que la récession ne soit pas encore imminente. Les attentes de bénéfices pour le troisième trimestre ont été révisées à la baisse au cours des trois derniers mois, et la barre pour les beats a été abaissée. Les marges d’exploitation devraient également augmenter....
17 Oct 2024
F_IMAGE_20241017_135159.PNG
Rapport
Dans ce rapport spécial, Marko Papic, stratège en chef de la stratégie GeoMacro de BCA Research, et Mathieu Savary, stratège en chef de la stratégie européenne d’investissement de BCA Research, soutiennent ensemble que le conflit en Ukraine est déjà gelé, perd déjà du soutien en Occident, et risque de diminuer de...
17 Oct 2024
F_IMAGE_20241017_141912.PNG
Rapport
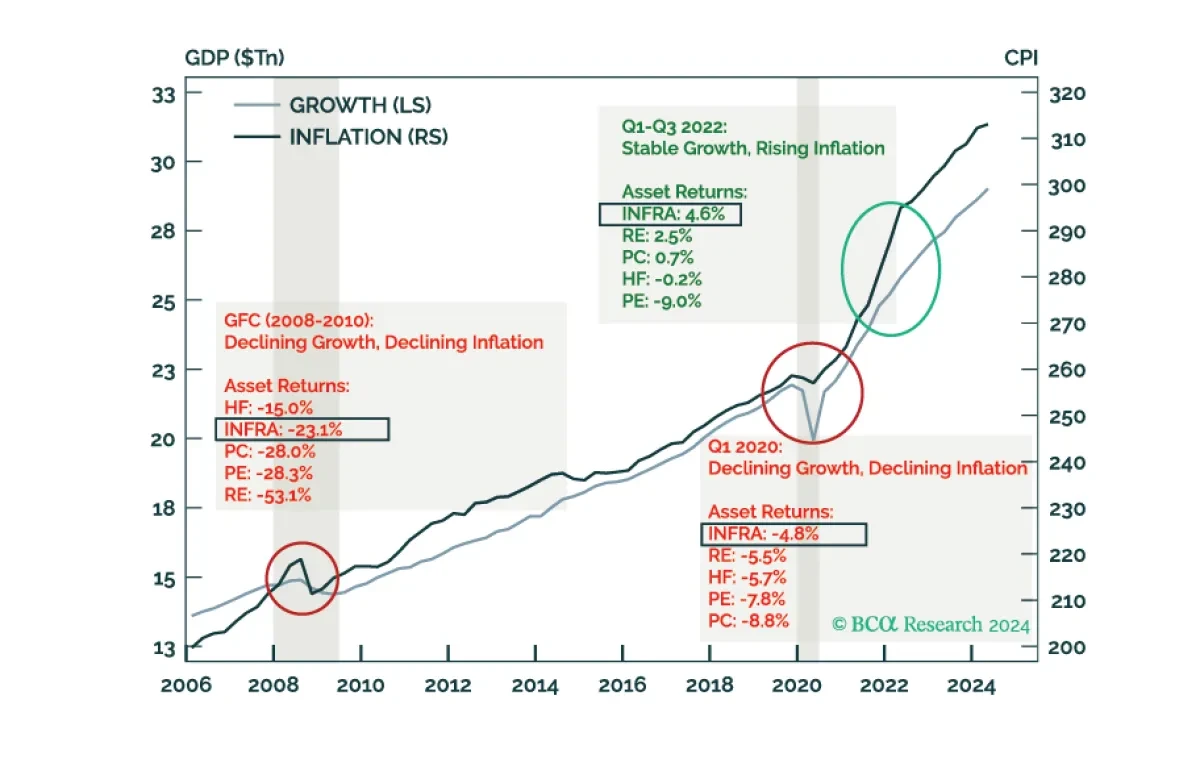
L’investissement institutionnel n’est pas aussi simple que de choisir le cheval le plus rapide. L’attrait de l’infrastructure en tant qu’investissement vient de sa diversification, notamment de sa capacité de couverture contre l’inflation, de stabilité des flux de trésorerie et de scalabilité. Ce guide prépare le terrain pour intégrer Infrastru...
17 Oct 2024
f_image_20241015_152458.PNG
Rapport
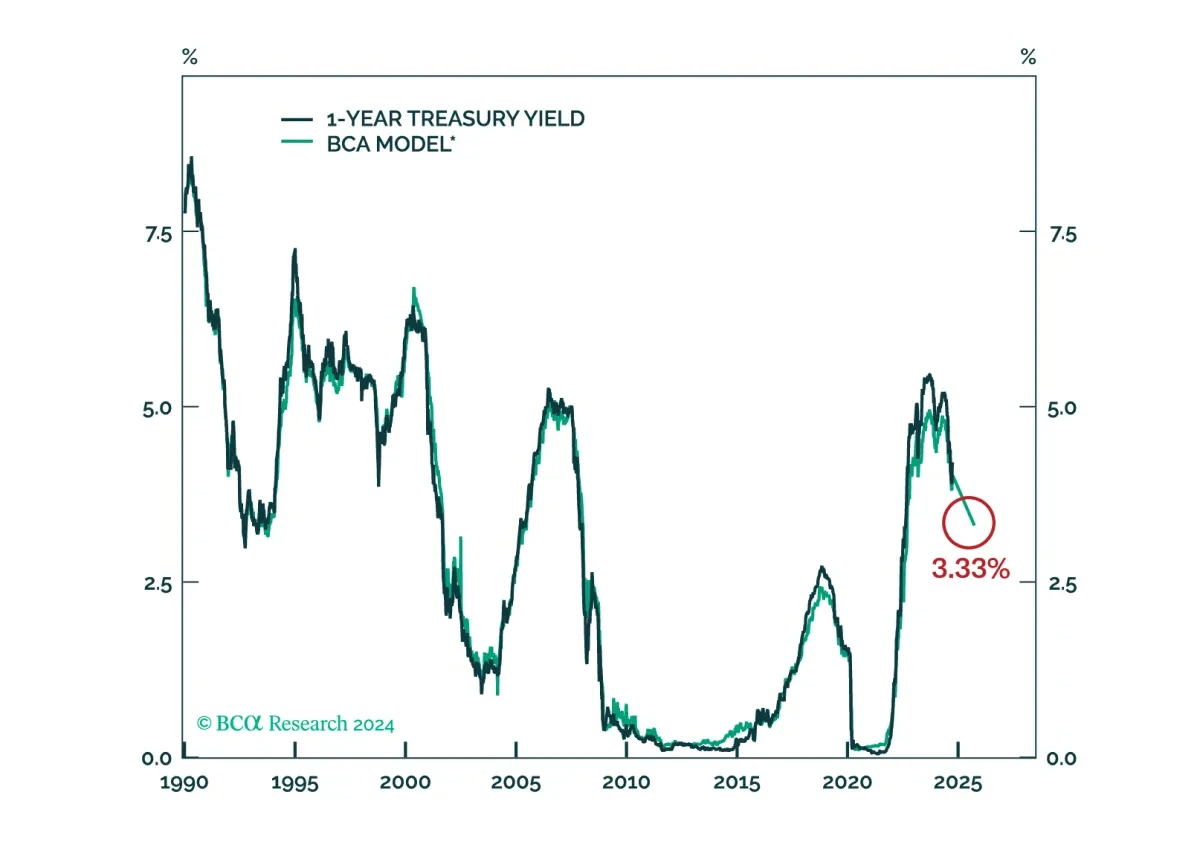
Nous estimons où pourraient aller les rendements des bons du Trésor dans un scénario économique d’atterrissage en douceur....
15 Oct 2024
F_IMAGE_20241014_173556.PNG
Rapport
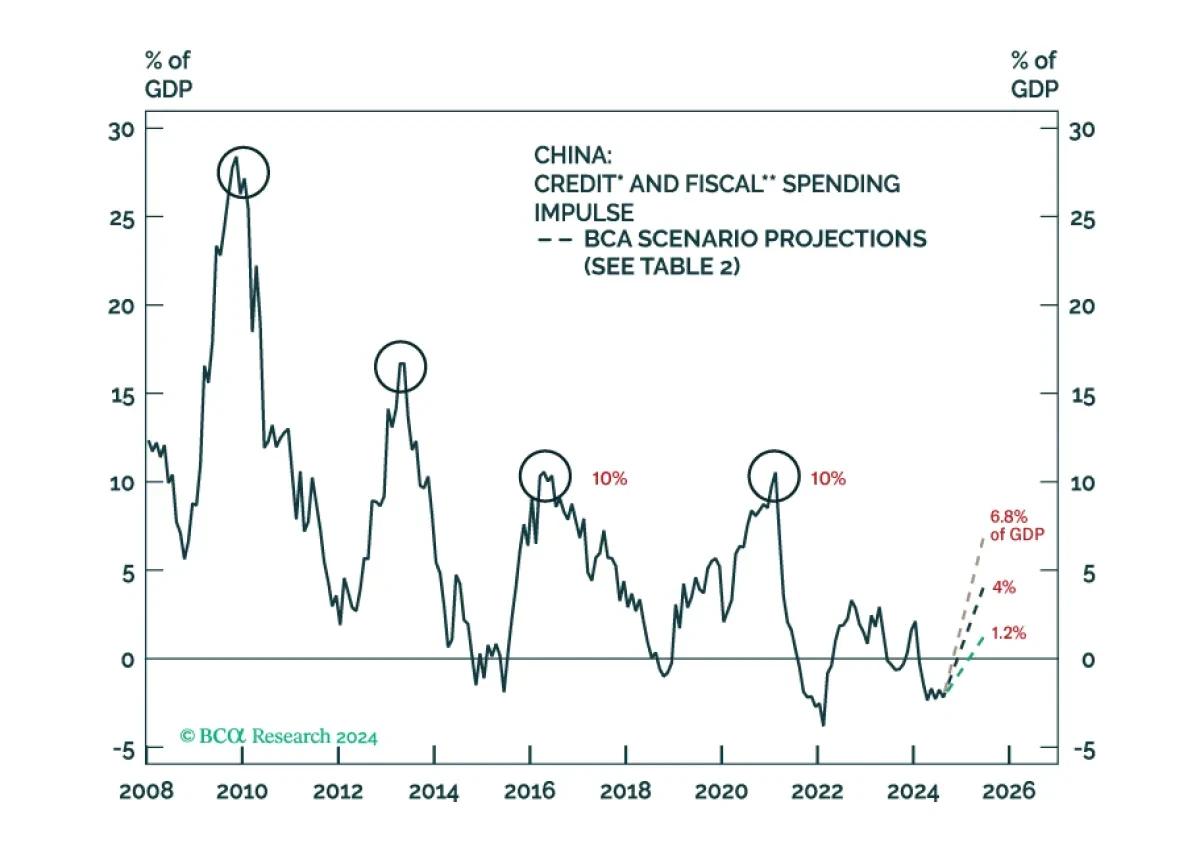
Pour produire une reprise économique modérée, il faut au moins 3 000 milliards de RMB en dépenses gouvernementales supplémentaires au premier semestre 2025. Notre biais est que Pékin n’est pas encore prêt à lancer une mesure de soutien budgétaire aussi massive. Par conséquent, les rendements boursiers ajustés à la volatilité en Chine seront faibles....
f_image_20241011_165706.PNG
Rapport
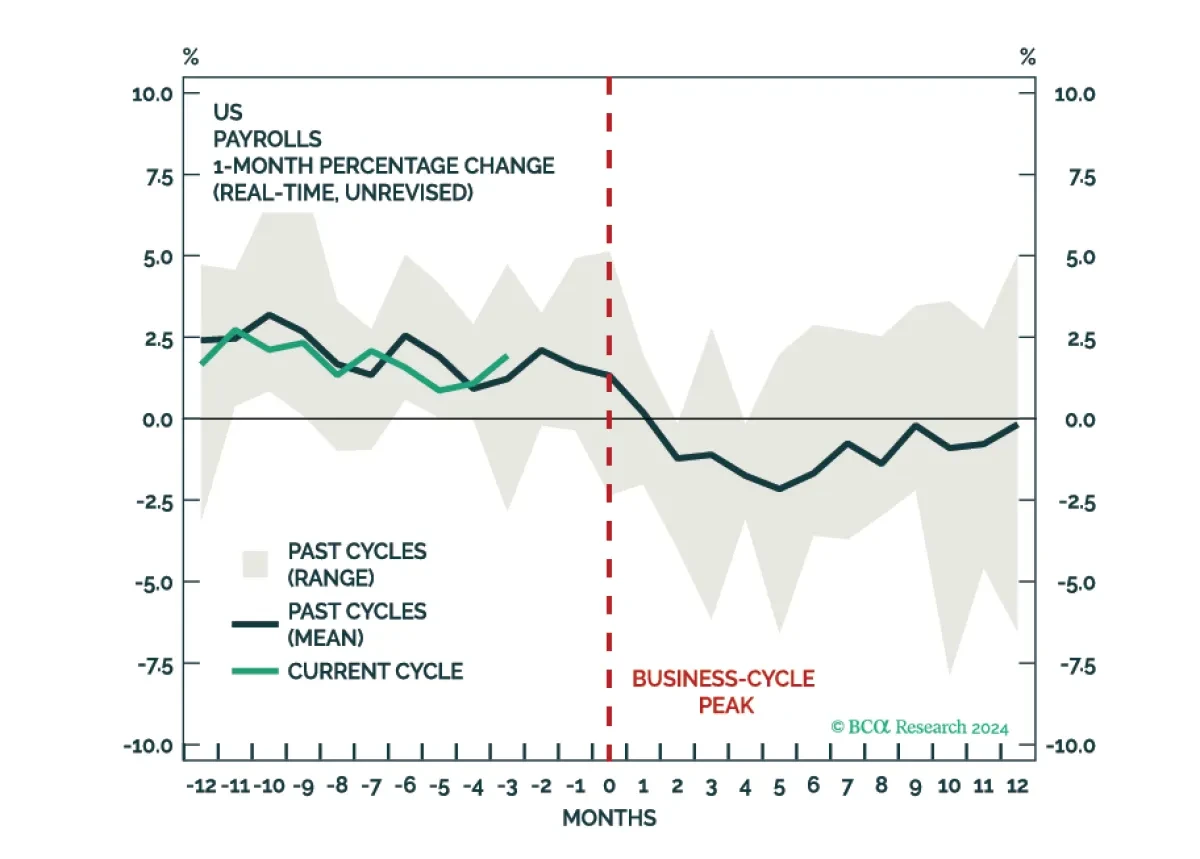
Il est trop tôt pour dire que le marché du travail américain a tourné la page. Nous attribuons 60% de chances que les États-Unis entrent en récession au cours des 12 prochains mois, avec un ralentissement susceptible de commencer au premier semestre 2025. En conséquence, les investisseurs devraient sous-pondérer les actions....
14 Oct 2024
f_image_20241011_183425.PNG
Rapport
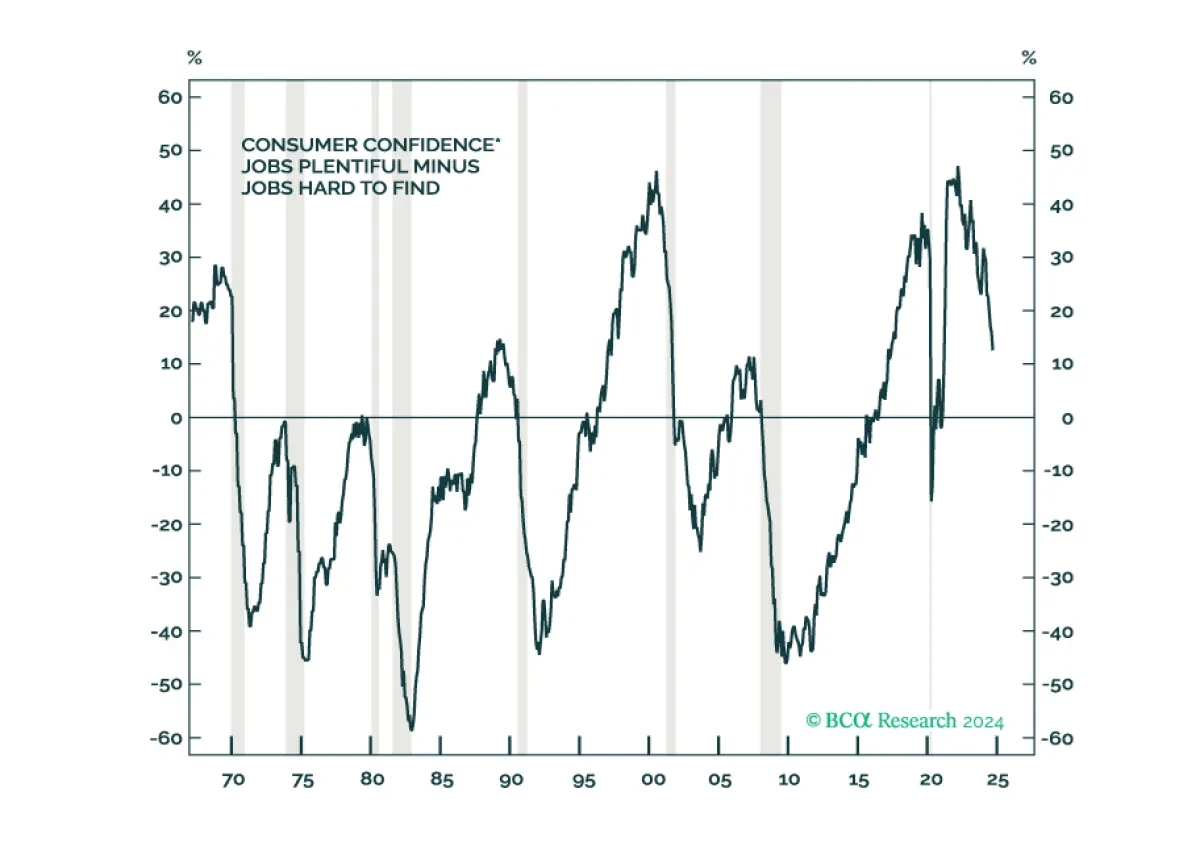
La hausse des cours des actions et l’amélioration des données économiques nous poussent à réexaminer notre thèse baissière, mais nous constatons toujours une détérioration des principaux indicateurs du marché du travail et nous attendons à ce qu’elle aboutisse éventuellement à une récession. Nous réitérons nos recommandations défensives en matière d’investissement....
14 Oct 2024
f_image_20241011_190949.PNG
Rapport
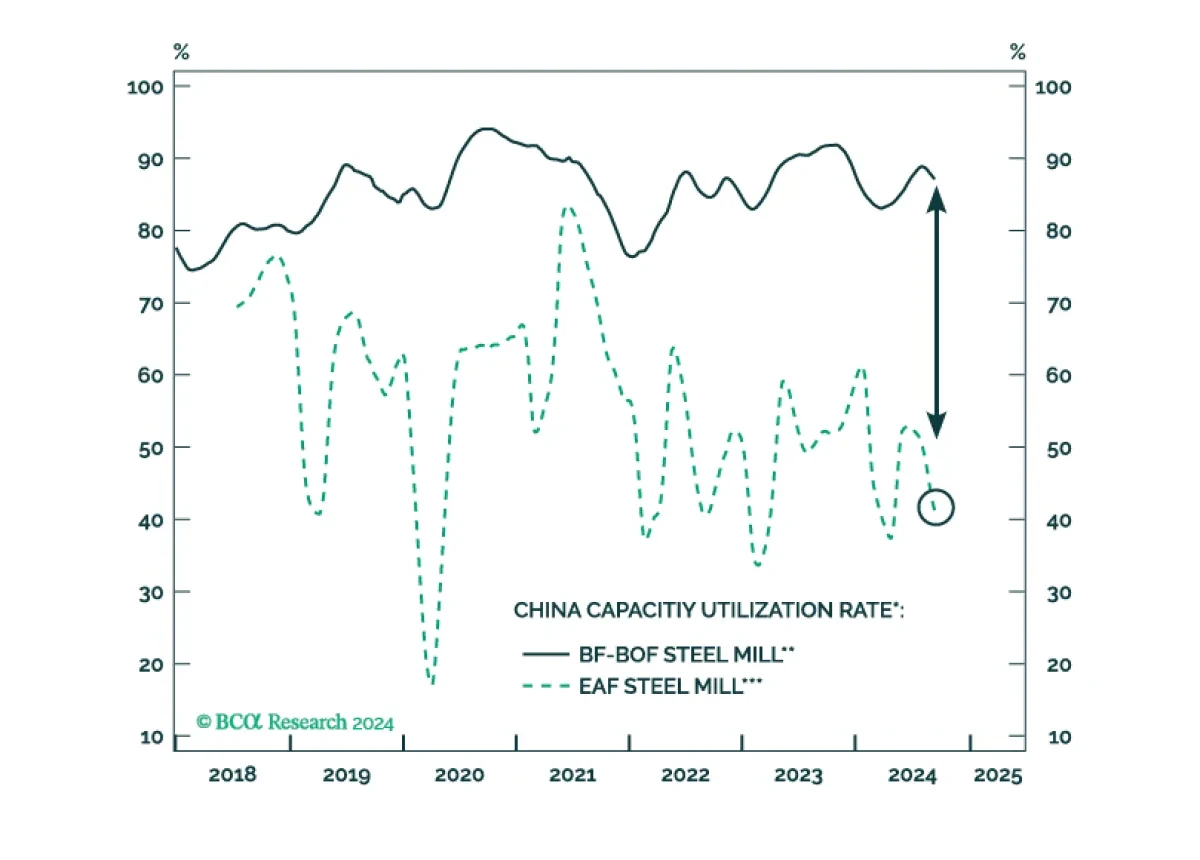
Le secteur sidérurgique chinois est en retard sur ses objectifs environnementaux. Ce déficit reflète les défis de production de l’EAF auxquels font face les producteurs chinois d’acier. À court terme, une réduction de l’acier produit par des hauts fourneaux à forte émission de carbone est la voie la plus réaliste pour la Chine afin d’aborder sa ta...
14 Oct 2024
f_image_20241011_165932.PNG
Rapport
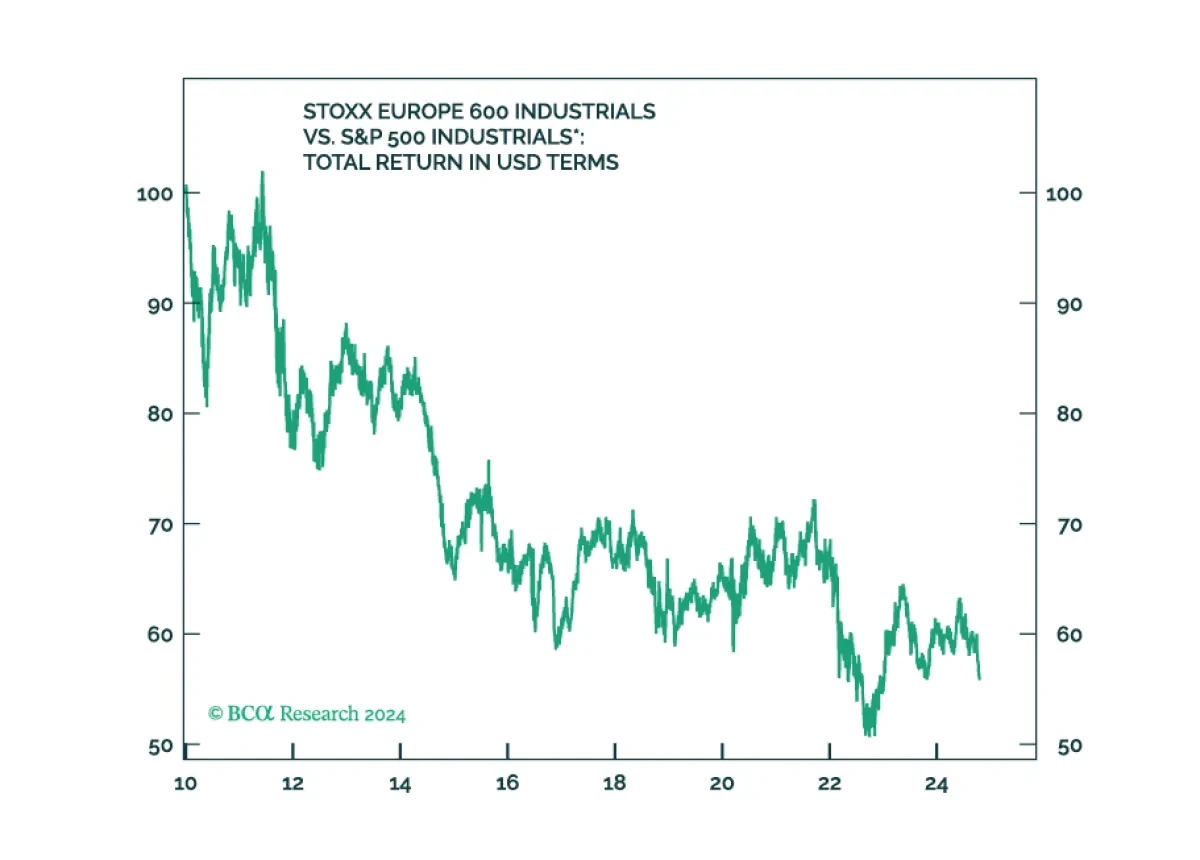
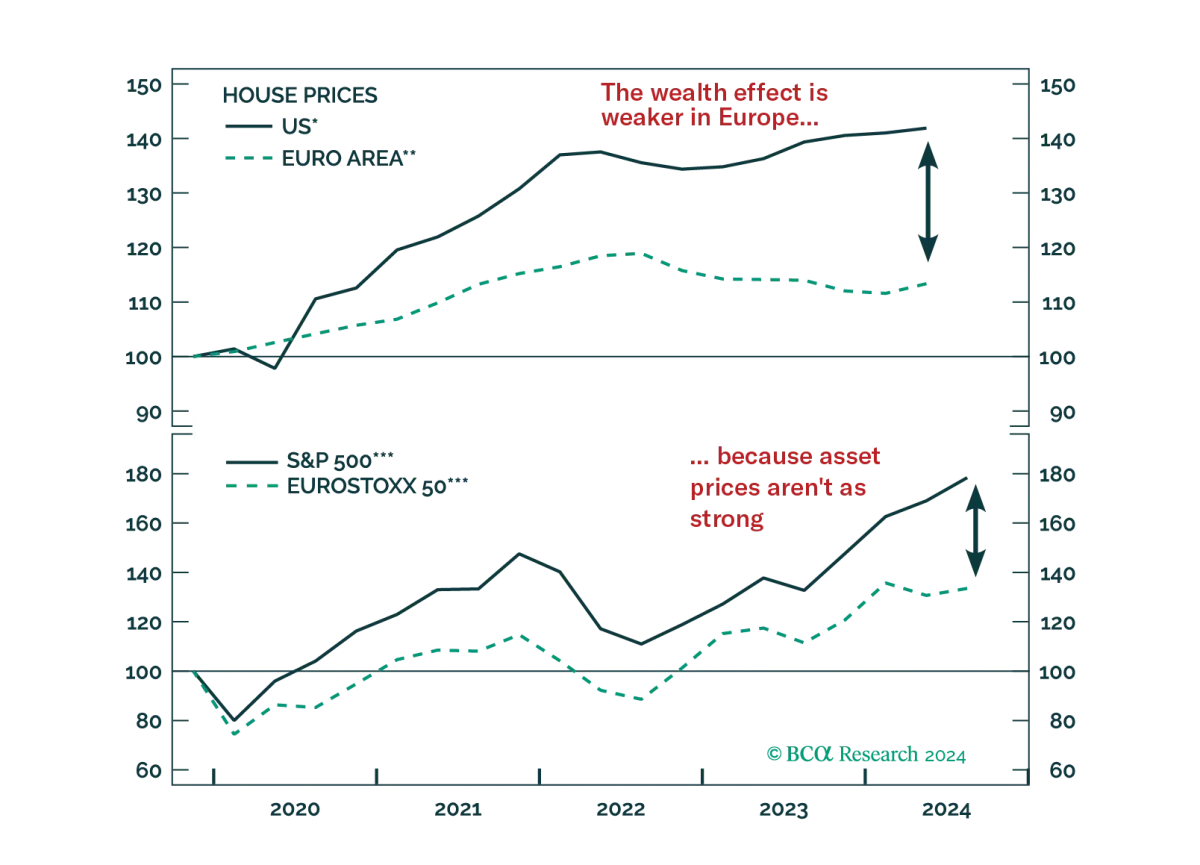
Cette semaine, nous abordons les principales questions que nous avons soulevées lors de notre dernier voyage client en Europe. Parmi les nombreux sujets abordés figurent les probabilités de récession en Europe, l’impact du plan de relance chinois et les perspectives pour les marchés européens....
14 Oct 2024