Passer au contenu principal

Réflexions

Accédez à des recherches d’experts, des analyses opportunes et des webdiffusions exclusives pour vous aider à prendre des décisions confiantes et fondées sur les données.
f_image_20241011_173114.PNG
Rapport
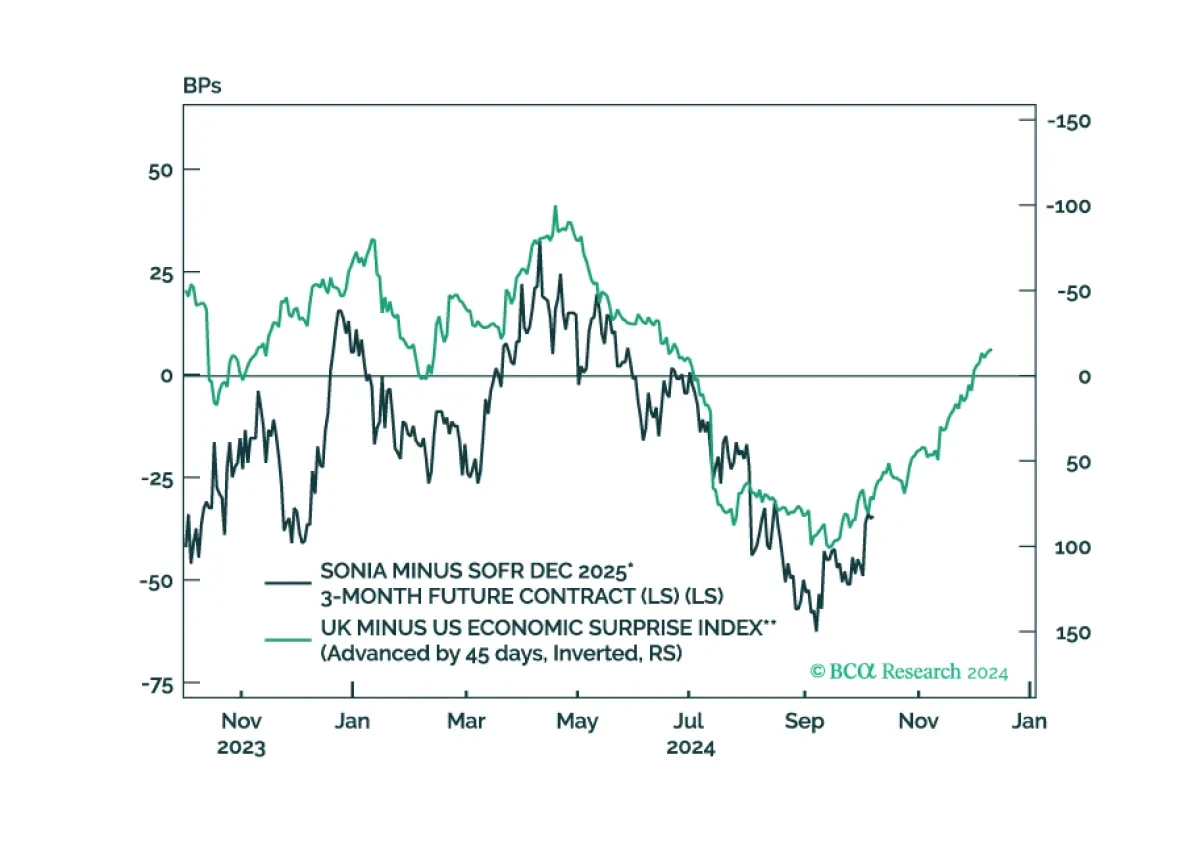
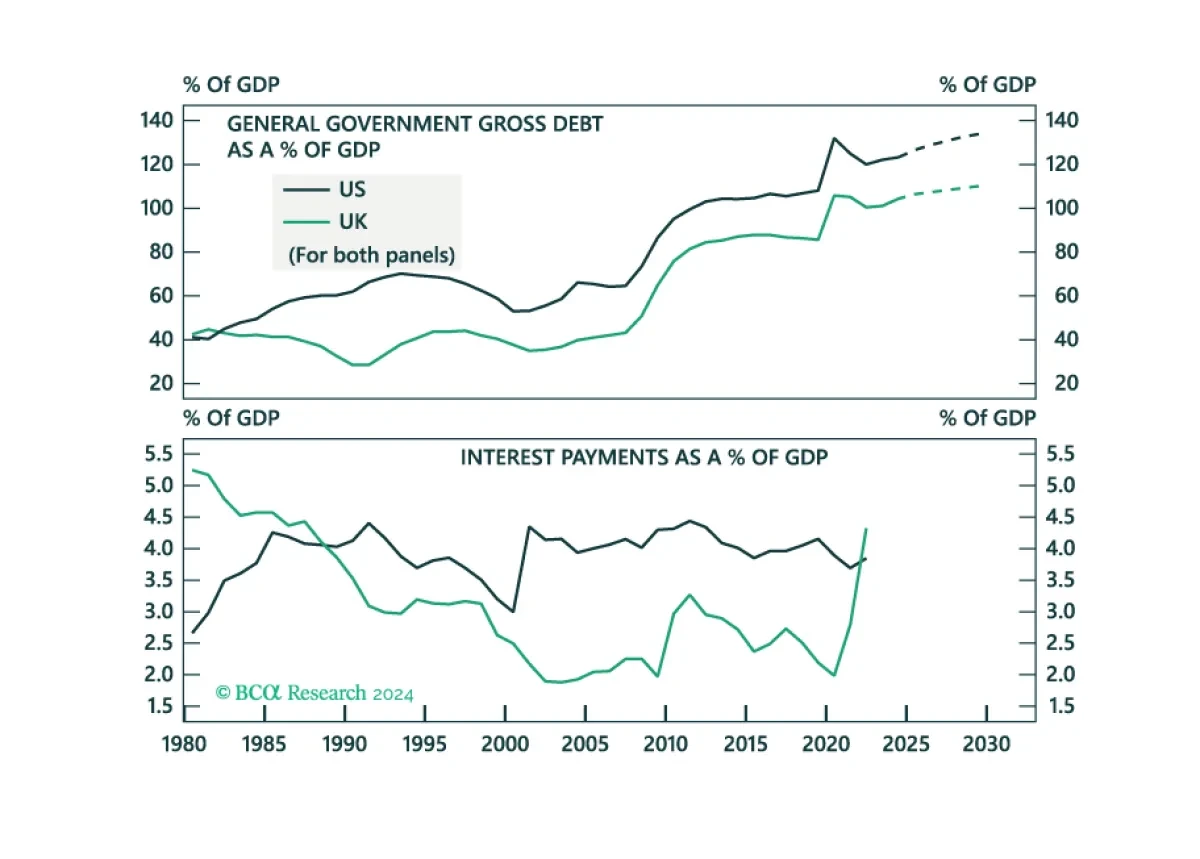
Dans cette analyse, nous évaluons si les investisseurs doivent s’attendre à des turbulences fiscales au Royaume-Uni, qui feront grimper les rendements britanniques et la livre sterling à la baisse....
11 Oct 2024
f_image_20241011_135328.PNG
Rapport
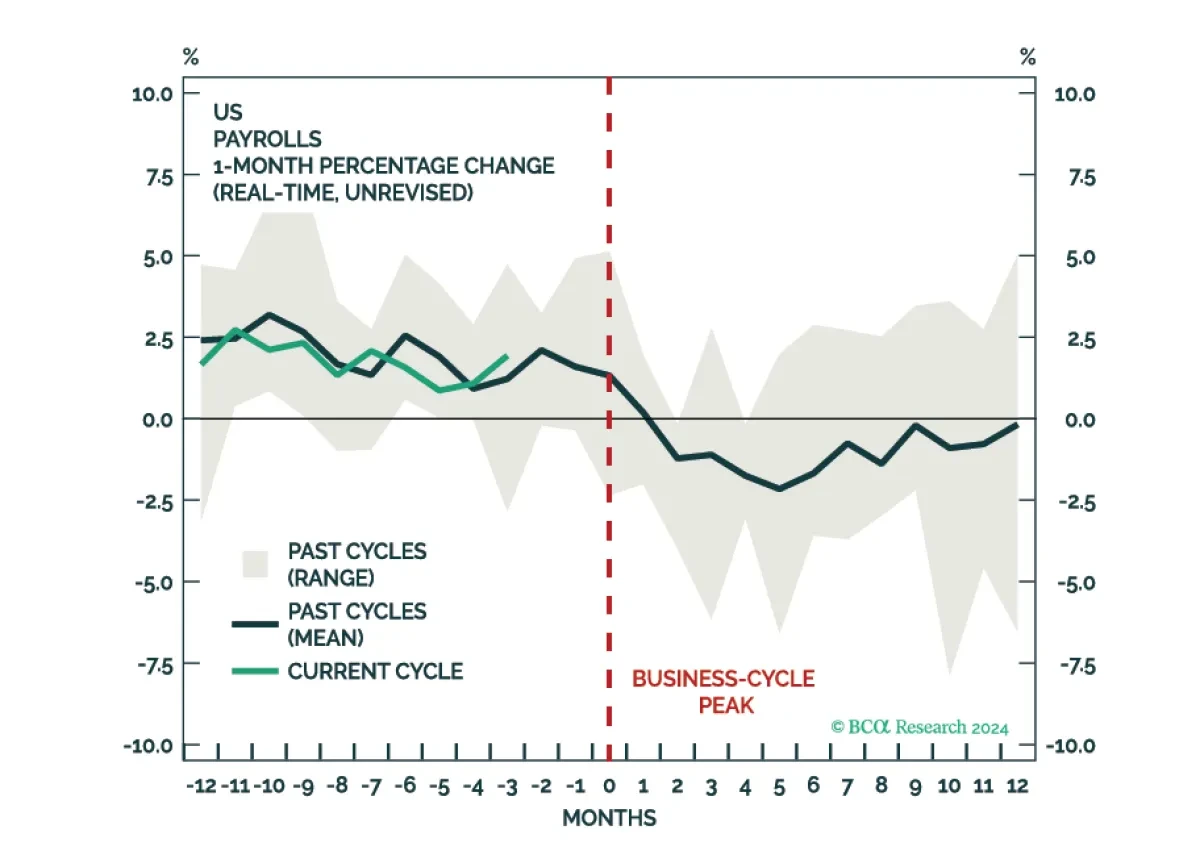
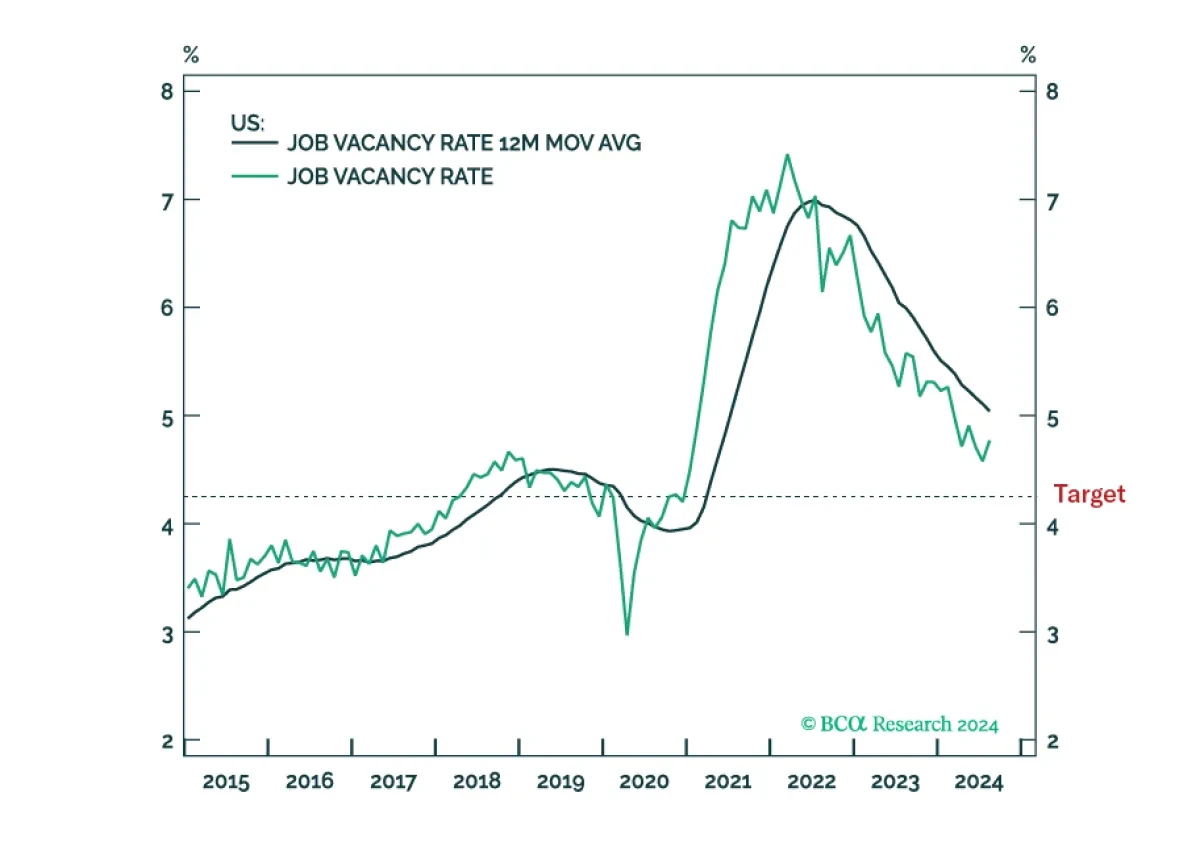
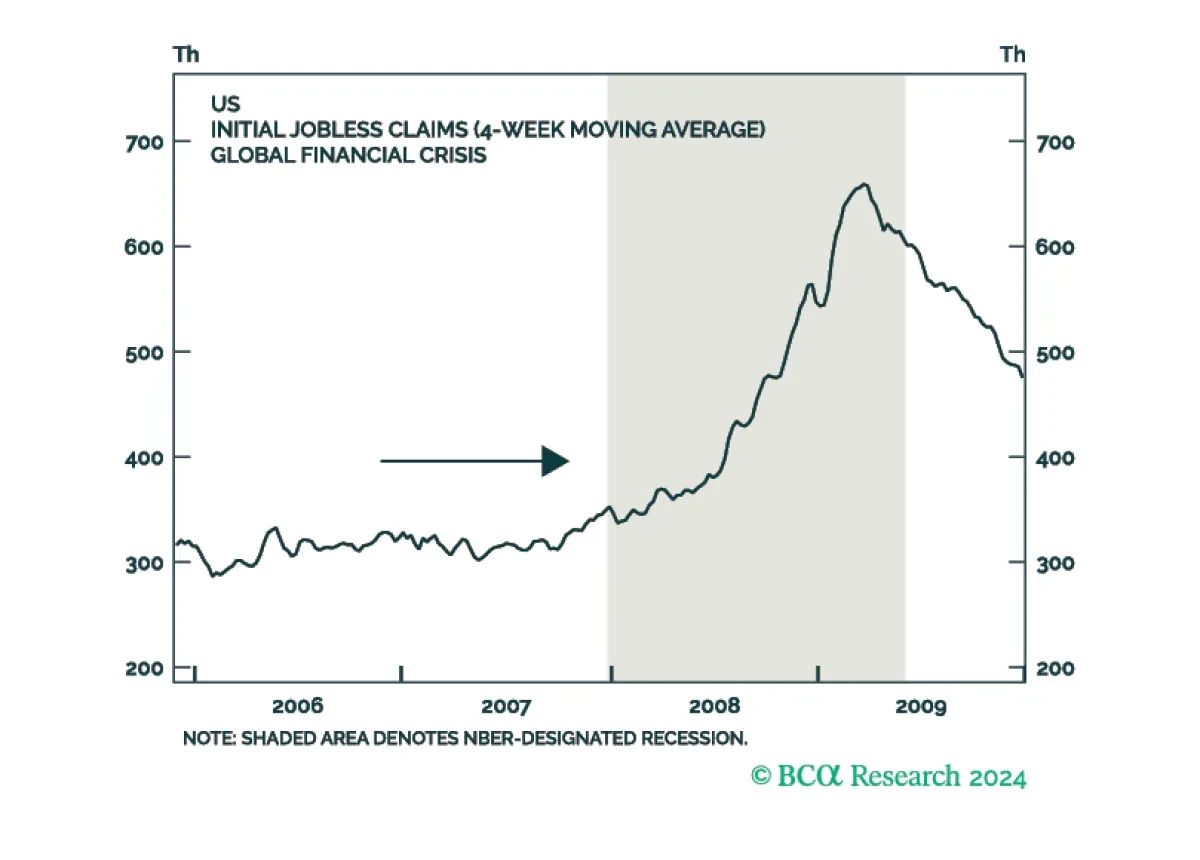
Chaque fois que je présente un point de vue sceptique sur la force du marché du travail américain, on me rappelle souvent que les mises à pied demeurent très faibles....
11 Oct 2024
f_image_20241010_180744.PNG
Rapport
Il est trop tôt pour dire que le marché du travail américain a tourné la page. Nous attribuons 60% de chances que les États-Unis entrent en récession au cours des 12 prochains mois, avec un ralentissement susceptible de commencer au premier semestre 2025. En conséquence, les investisseurs devraient sous-pondérer les actions....
10 Oct 2024
f_image_20241010_132953.PNG
Rapport
Nous donnons notre avis sur la publication de l’IPC de ce matin et (l’absence de) réaction du marché. Nous clôturons également notre position à découvert en janvier 2025 sur les fonds fédéraux à terme...
10 Oct 2024
f_image_20241009_183246.PNG
Rapport
Notre portefeuille du troisième trimestre était défensif, ce qui, selon nous, sera la position appropriée dans les six à douze prochains mois. Les données provenant des États-Unis sont restées robustes, ce qui pourrait faire dépasser temporairement les rendements obligataires américains. Un dépassement des rendements obligataires américains sera une occasion d’augmenter les ...
10 Oct 2024
f_image_20241009_180527.PNG
Rapport
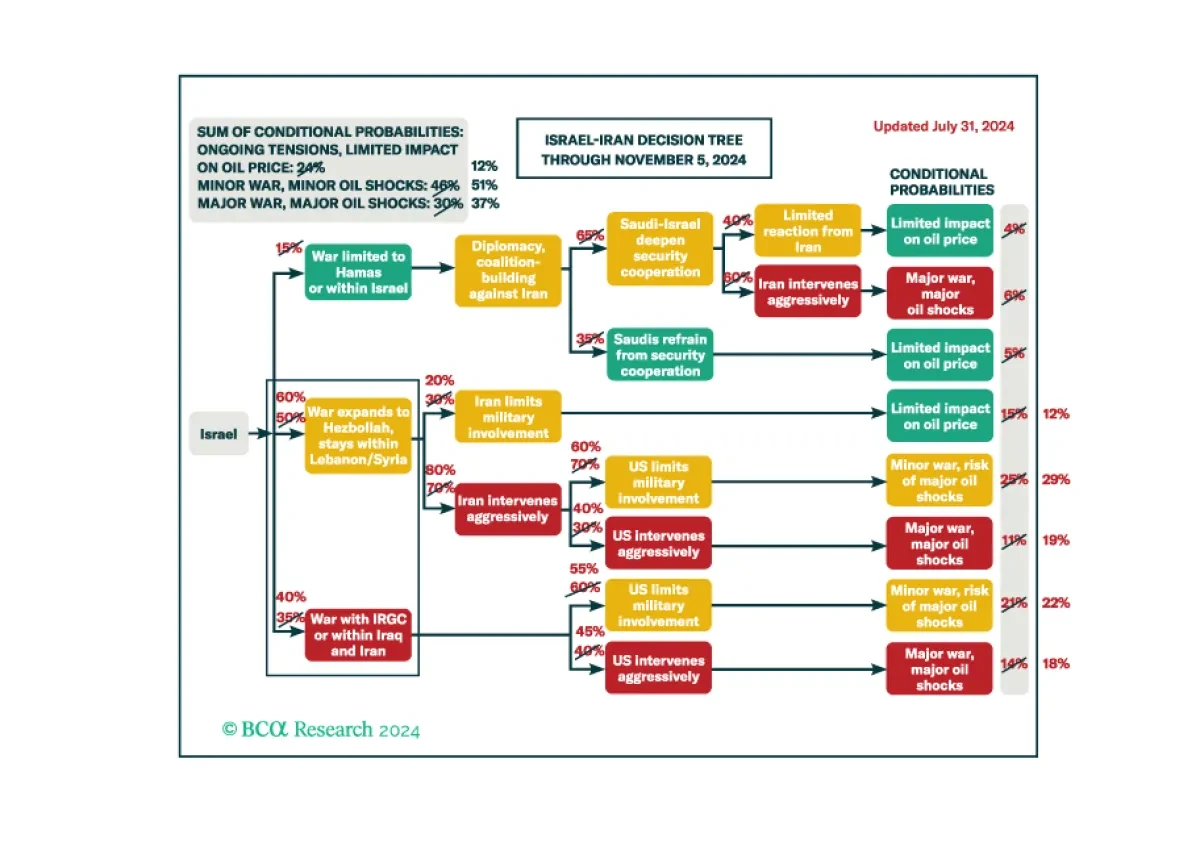
Nous maintenons 37% de chances d’un choc pétrolier majeur, 51% de chances de chocs mineurs et 12% de chances d’absence de chocs....
F_IMAGE_20241009_120327.PNG
Rapport
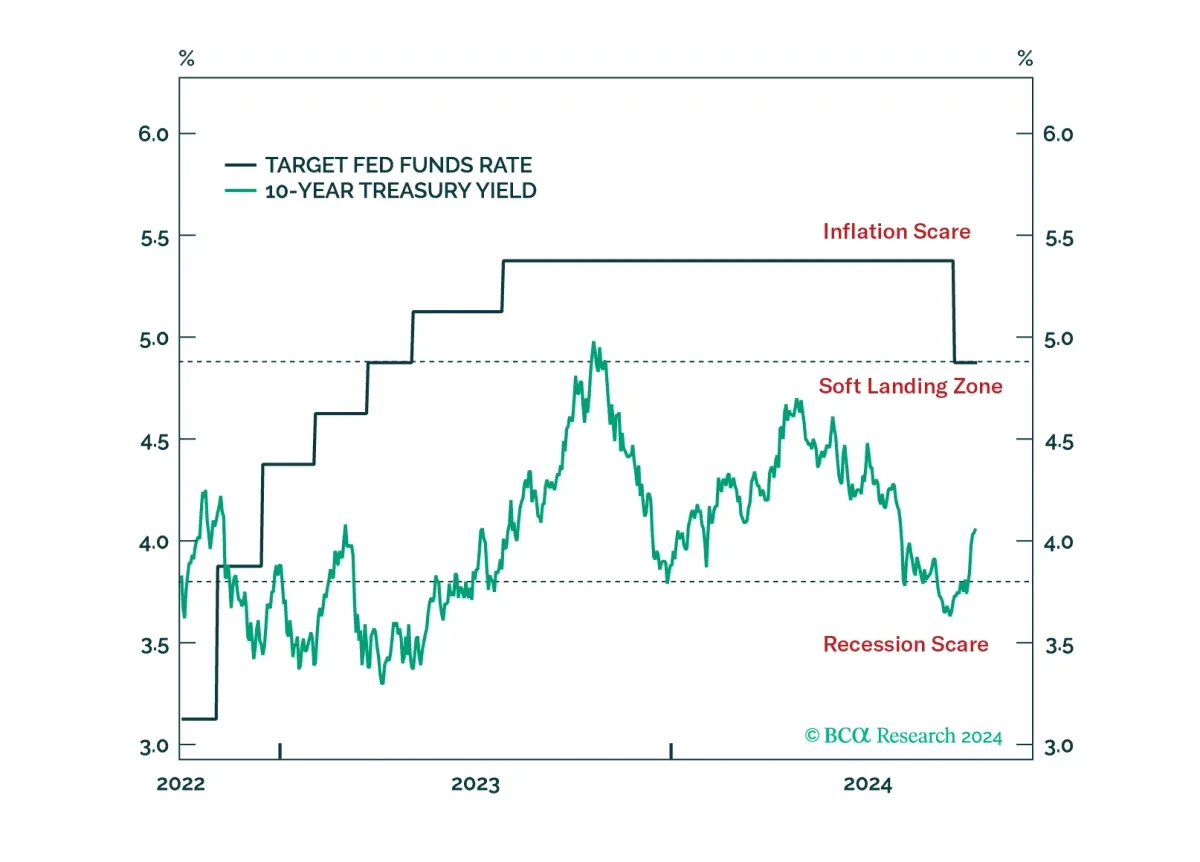
La bonne nouvelle, c’est que nous ne devrions pas craindre une récession imminente aux États-Unis. En l’absence d’une récession, cependant, la Fed ne peut pas baisser les taux aussi agressivement que le prix est fixé si elle veut maintenir l’inflation et les attentes d’inflation ancrées à 2%. Cela signifie que pour les marchés boursiers, le vrai risque n’est pas un prof...
09 Oct 2024
f_image_20241009_115428.JPG
Rapport
L’un des meilleurs aspects de travailler dans la plus grande – et la plus ancienne – firme d’études de marché au monde, est que le « coffre-fort » contient des recherches sur presque tous les sujets imaginables. Ainsi, j’écris ce court message pour signaler aux clients de GeoMacro trois rapports sur les risques liés à la réglementation technologique – pertinents dans le con...
09 Oct 2024
f_image_20241008_170228.PNG
Rapport
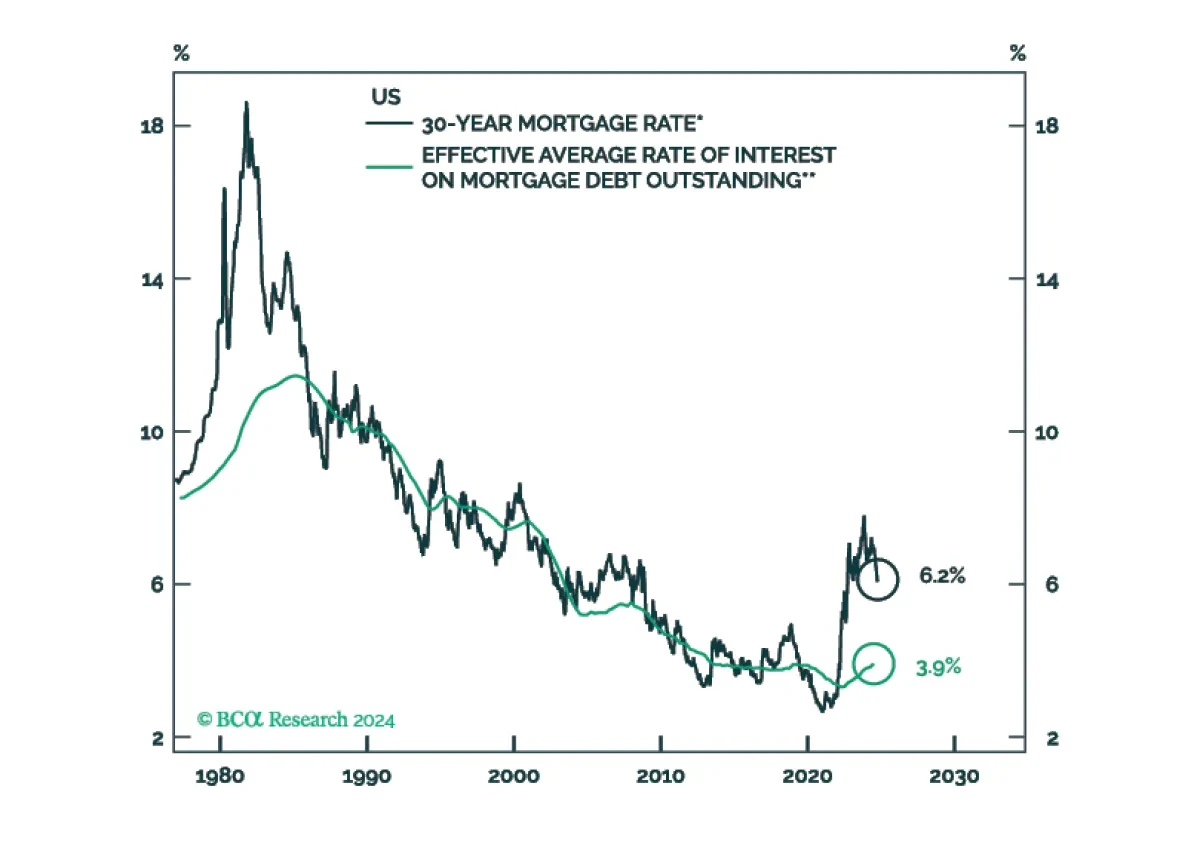
Suite au solide rapport sur l’emploi de la semaine dernière, j’entends de plus en plus de gens dire qu’un rendement des bons du Trésor de 4% n’est finalement pas si restrictif. Pour comprendre pourquoi cette vision est erronée, supposons que le rendement des obligations du Trésor à 10 ans reste à 4% et que les taux hypothécaires restent à peu près là où ils sont....
08 Oct 2024
f_image_20241008_125527.PNG
Rapport
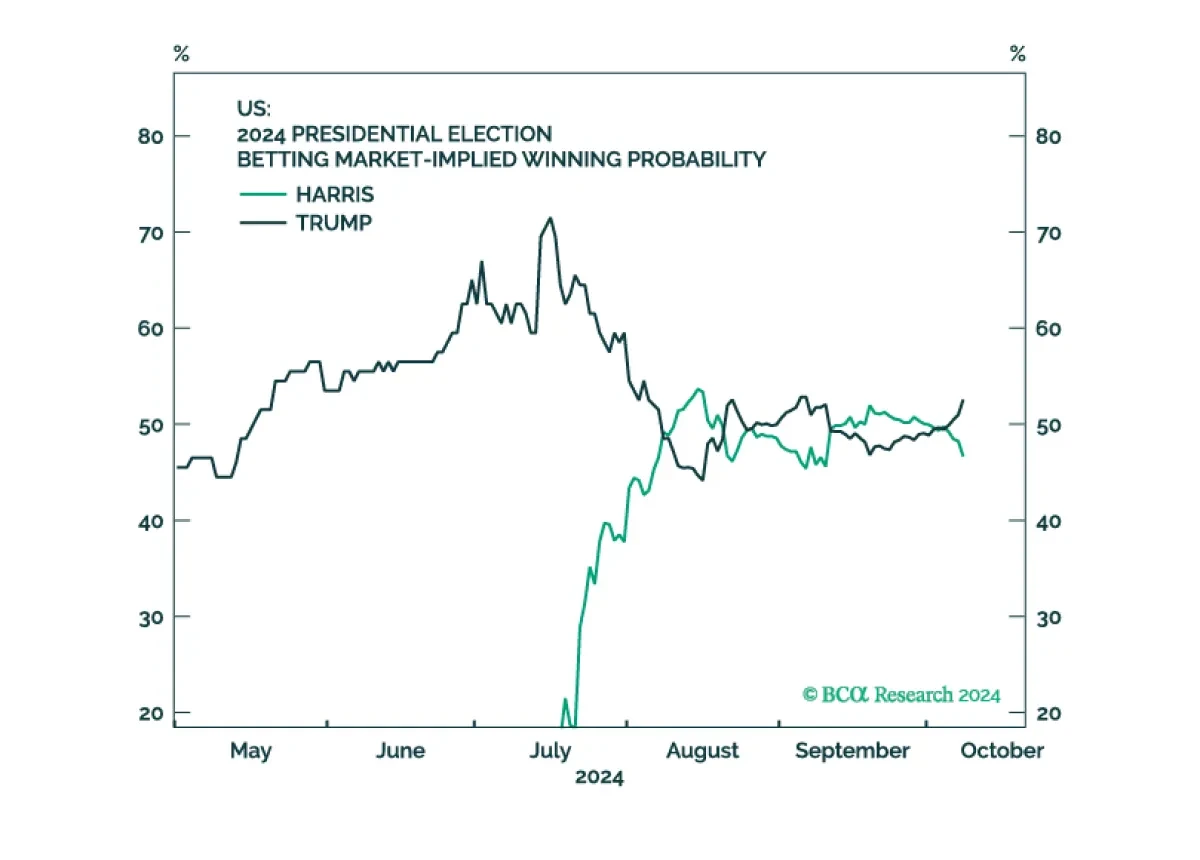
Le mois d’octobre précédant une élection générale américaine tend à être un mois volatil avec des résultats négatifs pour les actions. Ainsi, il est prudent de rester en retrait jusqu’après l’élection....
08 Oct 2024