Passer au contenu principal

Réflexions

Accédez à des recherches d’experts, des analyses opportunes et des webdiffusions exclusives pour vous aider à prendre des décisions confiantes et fondées sur les données.

bca.gfis_wr_2025_10_07_thumbnail.png
Rapport
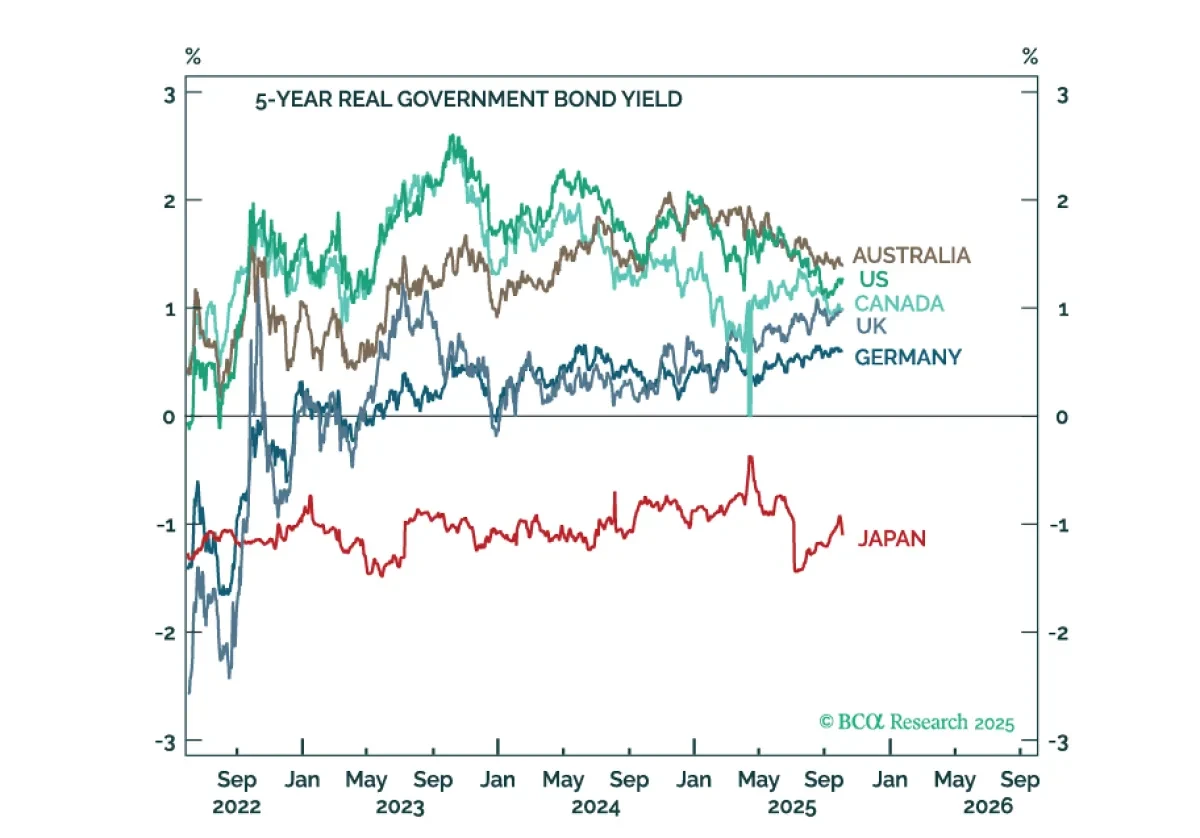
Malgré les préoccupations concernant la viabilité fiscale, la hausse des primes à terme et les attaques contre l’indépendance des banques centrales, la politique monétaire demeure le principal moteur des marchés obligataires. Dans notre Revue et Perspectives du troisième trimestre, nous mettons à jour nos points de vue et identifions des opportunités dans les obligations d’État et les contrats à terme sur les taux d’intérêt à court terme,...
bca.gis_si_2025_10_06_cms.png
Rapport
L’élection surprise de Sanae Takaichi comme nouvelle dirigeante du parti au pouvoir au Japon a porté un nouveau coup dur au yen assiégé. On s’attend largement à ce que Takaichi poursuive les principes fondamentaux de l’Abenomics – une politique budgétaire et monétaire plus souple...
06 Oct 2025
bca.uses_cb_2025_10_06_cms.png
Rapport
L’économie demeure résiliente malgré un marché du travail en ralentissement. Alors que l’économie passe du travail au capital, nous pourrions être aux premiers stades d’un « boom du chômage ». Notre argument haussier en faveur des actions repose sur une forte croissance des revenus, l’accélération de l’adoption de la GenAI, l’assouplissement monétaire et les stimuli de l’OBBBA. Clé r...
06 Oct 2025
bca.usis_wr_2025_10_06_cx.png
Rapport
L’économie en forme de K décrit bien la bifurcation entre les ménages à bas de gamme et à haut de gamme, mais ce n’est pas quelque chose que les investisseurs devraient célébrer s’ils veulent que l’expansion se poursuive....
bca.eis_si_2025_10_06_cms.png
Rapport
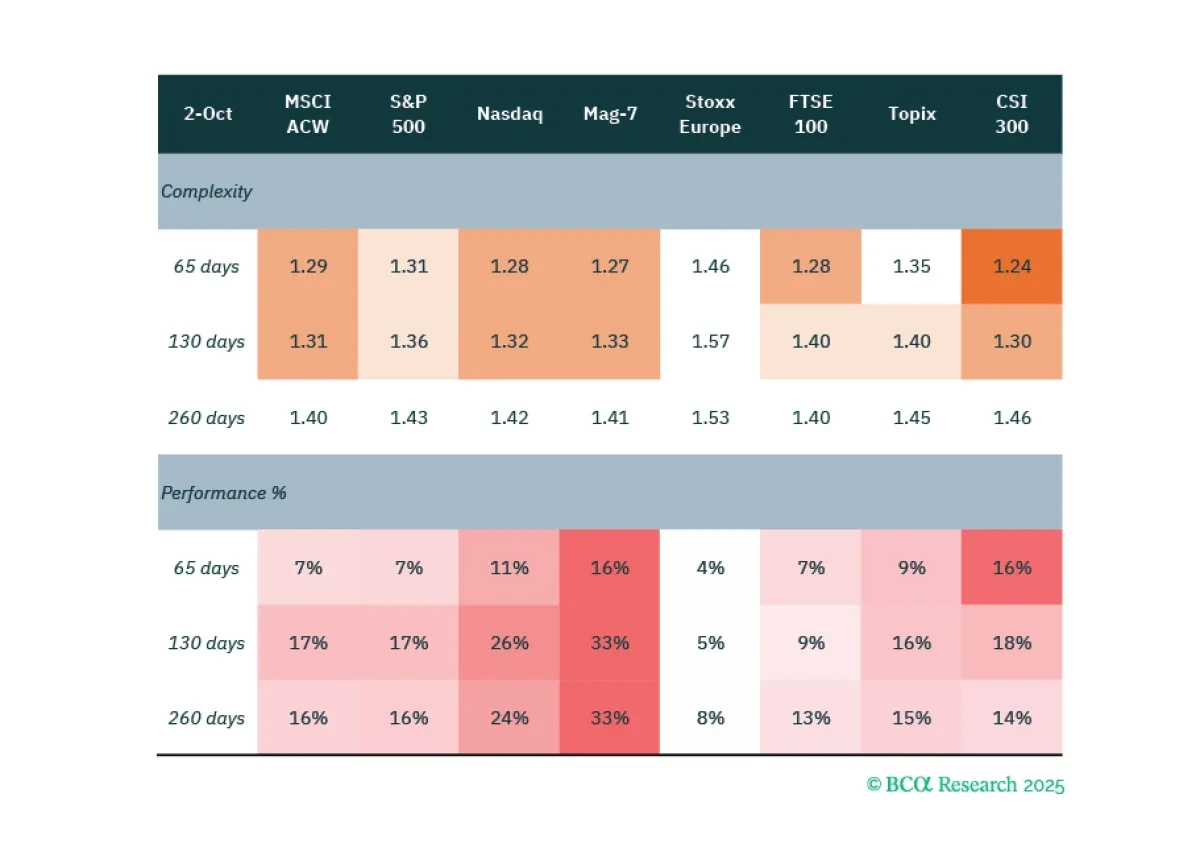
Dans cette mise à jour, nous appliquons pour la première fois notre cadre Macro Surprises aux actions. Dans l’ensemble, le message est globalement cohérent avec nos vues actuelles sur les actions : les investisseurs devraient privilégier les actions de la zone euro et continuer à surpondérer les secteurs cycliques par rapport aux secteurs défensifs....
06 Oct 2025
bca.ets_mp_2025_10_03_s1_cms.png
Rapport
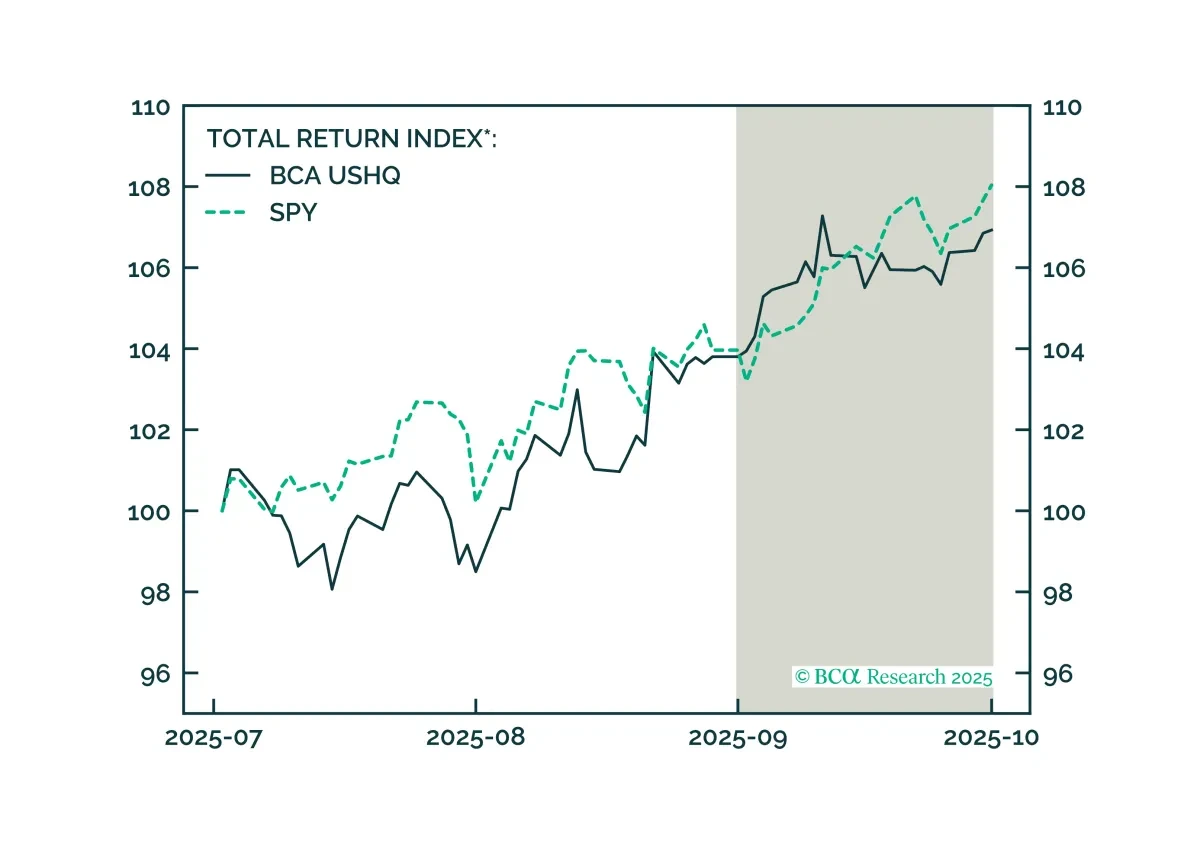
Le portefeuille US High Quality (USHQ) a sous-performé à son indice de référence jusqu’en septembre, avec un rendement de 3,01%, tandis que son indice SPY a affiché 3,91%. Cependant, notre portefeuille US High Quality SMID (USHQ SMID) continue de montrer de la solidité, avec un autre mois solide de performance. Le portefeuille a généré un rendement de 2,69%, ou...
03 Oct 2025
bca.usbs_pas_2025_10_02_cover.png
Rapport
Notre résumé de l’allocation du portefeuille pour octobre 2025....
02 Oct 2025
bca.cpt_wr_2025_10_02_s1_email.png
Rapport
Un court guide sur la meilleure façon d’utiliser et d’interpréter notre carte thermique fractale en temps réel pour l’allocation des actifs....
bca.cis_wr_2025_10_01_cms.png
Rapport
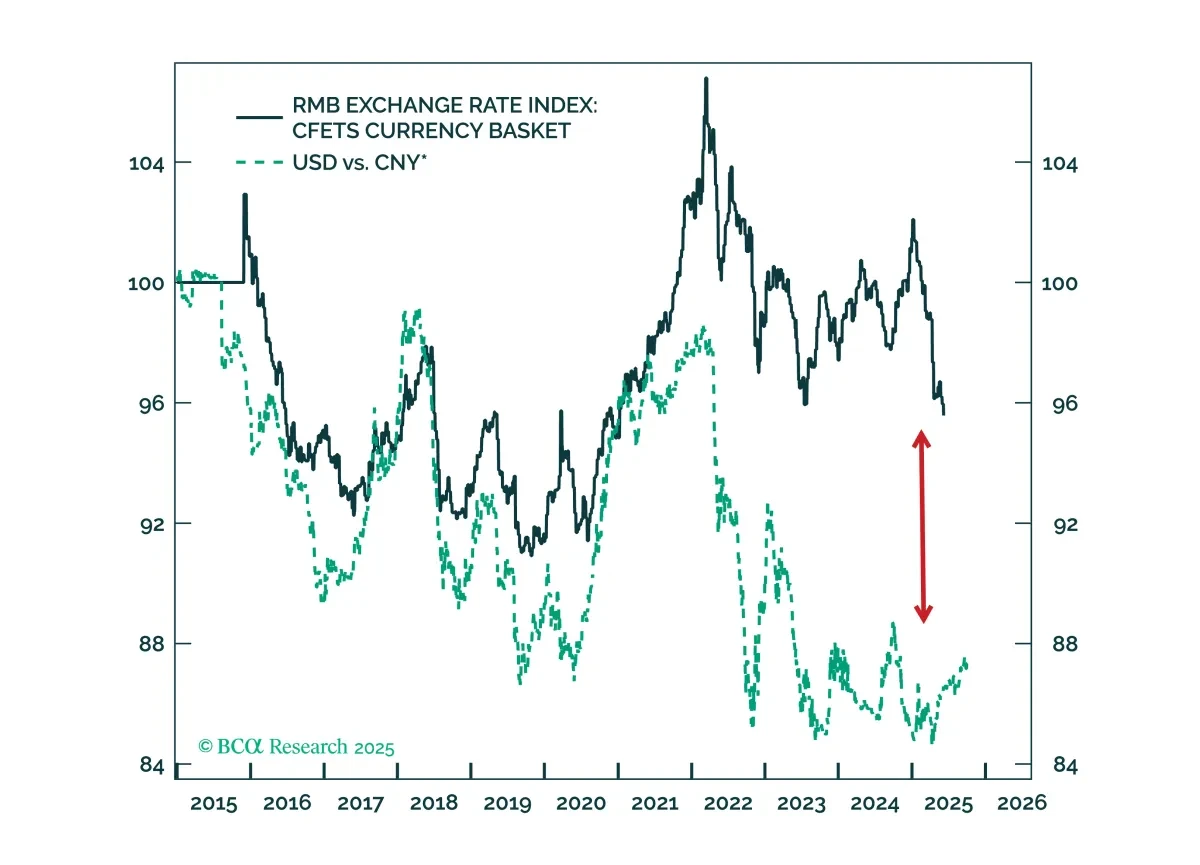
Le CNY/USD a une marge de marge pour s’apprécier à la fois sur le plan cyclique et structurel, tandis que les rendements nominaux des obligations gouvernementales à longue durée de la Chine devraient baisser. Cette combinaison soutient les actions chinoises....
01 Oct 2025
bca.gaa_qpo_2025_10_01_cms.png
Rapport
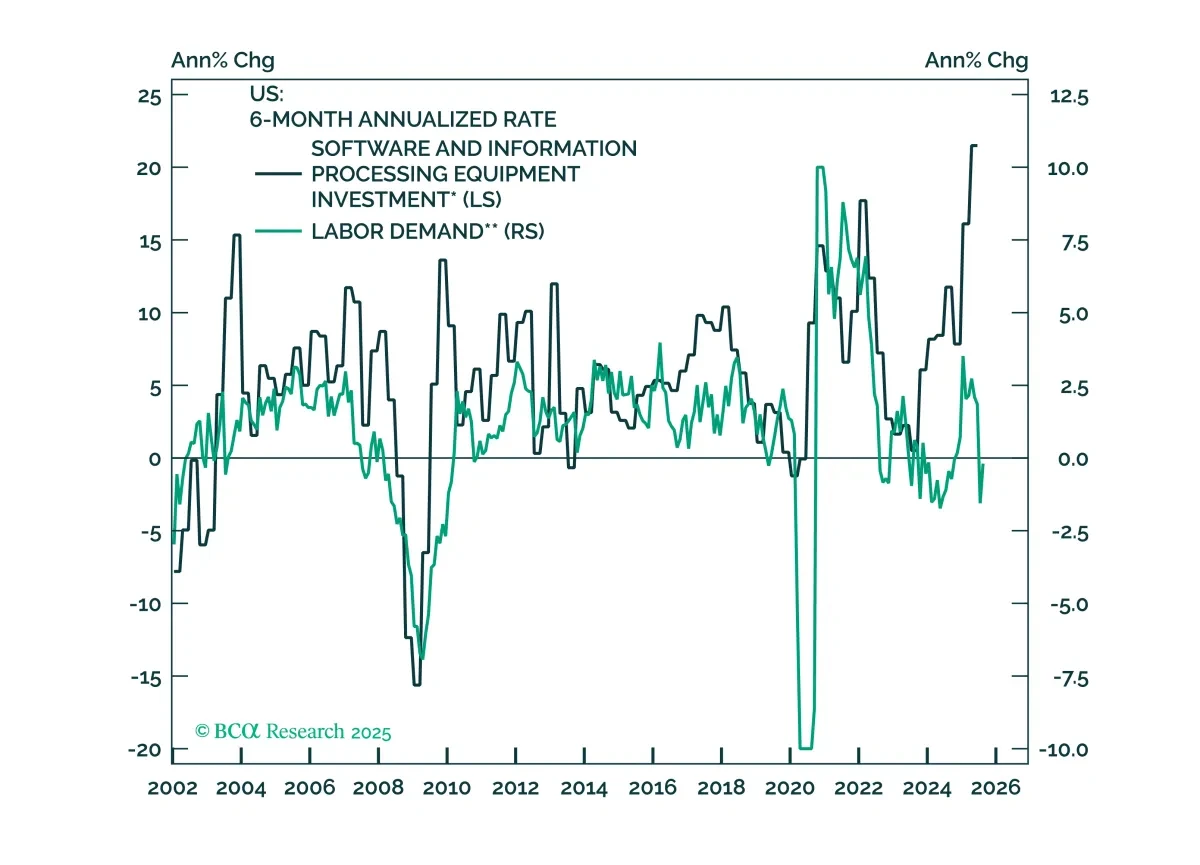
Les grandes entreprises technologiques et l’administration Trump orchestrent un boom industriel qui favorise le matériel américain au détriment des travailleurs américains. La croissance économique sera robuste aux États-Unis, mais le marché du travail restera relativement lent. Adopter une position de surpoids tant sur les actions que sur les titres à revenu fixe, et sous-pondérer sur c...